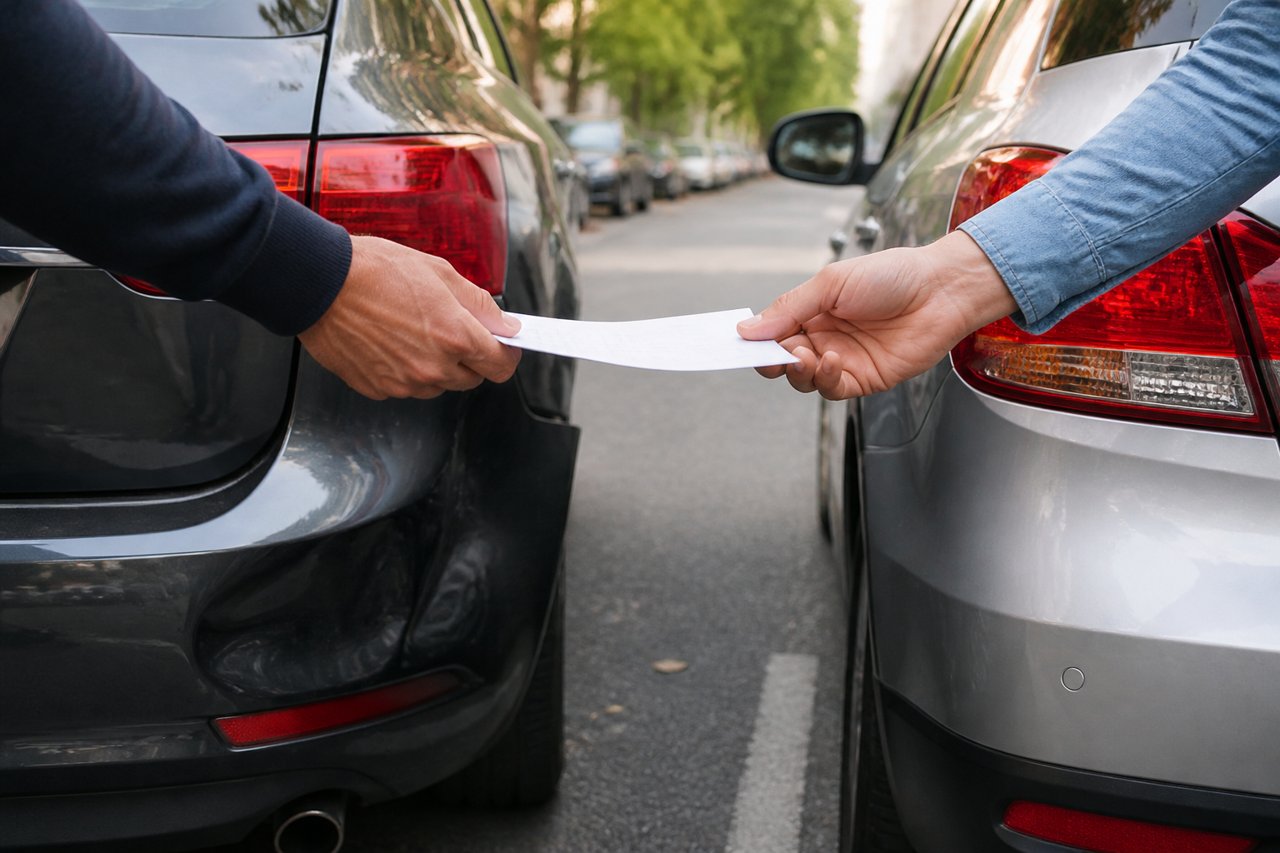
Drobna stłuczka a zniżki w OC: kiedy zapłacić poszkodowanemu samemu
Niewielka stłuczka z twojej winy nie musi oznaczać droższego OC w kolejnych latach. Jeśli poszkodowany przyjmie zapłatę bezpośrednio od ciebie, ubezpieczyciel nie wypłaci odszkodowania z twojej polisy, a historia bezszkodowej jazdy może pozostać nienaruszona. Takie rozwiązanie opłaca się jednak tylko w części przypadków i wymaga ostrożności.
Od czego zależy utrata zniżek po stłuczce
Składka za OC komunikacyjne zależy między innymi od tego, jak długo jeździsz bez szkód wyrządzonych z twojej winy. Każdy rok bez takiego zdarzenia zwykle poprawia twoją pozycję w taryfie, a zniżka za bezszkodową jazdę bywa jednym z ważniejszych elementów wyceny. Gdy ubezpieczyciel wypłaci odszkodowanie z twojego OC, system co do zasady uznaje to za szkodę i może obniżyć zniżkę lub podnieść składkę przy kolejnym odnowieniu. Dokładne reguły, czyli o ile spada zniżka, ile szkód jest tolerowanych i jak długo zdarzenie wpływa na cenę, różnią się między ubezpieczycielami. Trzeba je sprawdzić w aktualnych taryfach i warunkach ubezpieczenia.
Kluczowe jest to, że o utracie zniżek decyduje przede wszystkim wypłata odszkodowania, a nie sam fakt kolizji. Jeśli sprawca zapłaci poszkodowanemu ustaloną kwotę, a ubezpieczyciel nie dostanie zgłoszenia roszczenia, nie dochodzi do wypłaty. Wtedy w historii ubezpieczeniowej nie pojawia się wpis o szkodzie. Właśnie dlatego przy drobnych uszkodzeniach część kierowców wybiera ugodę poza ubezpieczycielem.
Warto odróżnić dwie sprawy. Szkodę w cudzym samochodzie pokrywa twoje OC, a naprawę własnego auta ewentualne AC, jeśli je masz. Skorzystanie z AC ma własne konsekwencje dla zniżek w AC, które liczą się osobno i według innych zasad. Zanim cokolwiek zgłosisz, ustal, której polisy dotyczy zgłoszenie i co oznacza dla każdej z nich.
Kiedy zapłata z własnej kieszeni ma sens
Nie ma uniwersalnej reguły, ale kilka okoliczności wyraźnie przemawia za rozliczeniem bez ubezpieczyciela:
- uszkodzenia są niewielkie i oczywiste, na przykład zarysowany zderzak lub stłuczona lampa, bez śladów na elementach konstrukcyjnych;
- w zdarzeniu brały udział dwa pojazdy, nikt nie odniósł obrażeń, a żadne inne mienie, jak ogrodzenie, słup czy bariera, nie ucierpiało;
- masz zniżki zbierane przez wiele lat, które trudno byłoby odbudować;
- poszkodowany jest rzeczowy, chce ugody i pokazuje wiarygodny kosztorys lub fakturę;
- zamierzasz jeszcze długo korzystać z tej samej historii ubezpieczeniowej i nie planujesz szybkiej zmiany samochodu.
Jak policzyć, czy to się opłaca
Rachunek jest prosty w założeniu, choć wymaga kilku konkretów:
- Ustal realny koszt naprawy cudzego auta. Poproś o kosztorys z warsztatu, a przy poważniejszych uszkodzeniach weź drugi do porównania.
- Zapytaj ubezpieczyciela lub sprawdź w dokumentach, jak zgłoszona szkoda wpłynie na twoją zniżkę i od kiedy.
- Oszacuj, o ile droższe może być OC w kolejnych latach. Pomaga w tym zapytanie o wycenę w kilku towarzystwach.
- Porównaj obie sumy i dolicz ryzyko, że poszkodowany zażąda więcej, niż wynika z kosztorysu.
Jeśli koszt naprawy jest wyraźnie niższy od sumy przewidywanych dopłat do składki, samodzielne rozliczenie zwykle się broni. Gdy różnica jest niewielka albo szkoda może okazać się większa, spokojniej jest oddać sprawę ubezpieczycielowi. Po to właśnie płacisz za OC.
Jak rozliczyć się z poszkodowanym, żeby nie żałować
Największe ryzyko ugody poza ubezpieczycielem to brak dokumentów. Poszkodowany nadal może skierować roszczenie do twojego ubezpieczyciela, jeśli uzna, że otrzymana kwota nie pokryła szkody, albo gdy po czasie wyjdą ukryte uszkodzenia. Dlatego całe rozliczenie powinno być udokumentowane:
- sporządź wspólne oświadczenie o zdarzeniu z danymi obu kierowców, numerami rejestracyjnymi, danymi polis, miejscem, czasem i opisem okoliczności;
- zrób zdjęcia obu pojazdów, miejsca zdarzenia i uszkodzeń, zanim auta zostaną przestawione lub naprawione;
- spisz krótką ugodę z kwotą, sposobem zapłaty i zapisem, że po jej otrzymaniu poszkodowany nie wnosi dalszych roszczeń związanych ze zdarzeniem;
- płać przelewem z czytelnym tytułem, a przy gotówce odbierz pokwitowanie;
- zachowaj kosztorys, fakturę lub potwierdzenie naprawy.
Jeśli poszkodowany woli sam naprawić auto i przedstawić rachunek, uzgodnijcie z góry maksymalną kwotę oraz zakres prac. Dobrze też przeczytać ogólne warunki własnej polisy. Niektóre nakładają na ubezpieczonego obowiązek zgłoszenia zdarzenia, a skutki jego niedopełnienia trzeba znać przed podjęciem decyzji. Niczego nie podpisuj pod presją i nie zobowiązuj się do kwoty, której nie potrafisz uzasadnić.
Kiedy lepiej zgłosić szkodę mimo ryzyka utraty zniżek
Są sytuacje, w których oszczędność na zniżkach okazuje się pozorna:
- ktoś został ranny, nawet lekko, ponieważ skutki zdrowotne mogą ujawnić się później, a roszczenia bywają wysokie i trwają długo;
- strony spierają się o winę lub okoliczności zdarzenia;
- uszkodzenia mogą być głębsze, niż widać, na przykład czujniki parkowania, kamery, systemy wspomagania kierowcy czy elementy zawieszenia;
- poszkodowany nie chce ugody albo żąda kwoty, której nie potrafi uzasadnić;
- pojazd poszkodowanego jest leasingowany, firmowy lub objęty jego AC, a wtedy jego ubezpieczyciel może dochodzić zwrotu od twojego;
- uszkodzono cudzy płot, bramę, infrastrukturę lub inne mienie, którego właściciel może zgłosić roszczenie później.
W takich przypadkach OC działa dokładnie tak, jak powinno. Utrata części zniżki bywa wtedy tańsza niż spór o odszkodowanie albo zapłata za szkodę, która okazała się większa, niż zakładałeś.
Co zrobić z polisą po rozliczeniu stłuczki
Nawet jeśli rozliczyłeś się bez ubezpieczyciela, nie traktuj sprawy jako zamkniętej od razu. Przechowuj dokumenty ugody przynajmniej do czasu, aż minie okres, w którym poszkodowany może jeszcze zgłosić roszczenia. Jego długość wynika z przepisów, więc sprawdź ją w aktualnych źródłach albo zapytaj prawnika.
Zniżki warto też chronić aktywnie przy każdym odnowieniu. Cena OC za podobny zakres potrafi się między ubezpieczycielami wyraźnie różnić, więc porównanie ofert na kilka tygodni przed końcem polisy to jeden ze sposobów, jak oszczędzać na OC bez ryzykowania własnej historii szkód. Zwróć uwagę, czy oferta uwzględnia całą twoją zniżkę, bo przy zmianie towarzystwa jest ona zwykle potwierdzana na podstawie historii ubezpieczeniowej.
Pilnuj również ciągłości ochrony. Przerwa w ubezpieczeniu może wpłynąć na zniżki, a brak obowiązkowego OC grozi dodatkowymi konsekwencjami finansowymi. Odnowienie lepiej załatwić z wyprzedzeniem niż w ostatniej chwili.
Przy wyborze polisy przydaje się spokojne porównanie zakresu i warunków, a jeśli zdecydujesz się kupić ubezpieczenie przez internet, możesz zrobić to na przykład w Beesafe, po wcześniejszym przeczytaniu aktualnych OWU i zasad przenoszenia zniżek.
Praktyczna reguła jest taka: drobna i jednoznaczna szkoda, spokojny poszkodowany i komplet dokumentów to sytuacja, w której samodzielne rozliczenie warto poważnie rozważyć. Jeśli cokolwiek budzi wątpliwości, zgłoś zdarzenie ubezpieczycielowi i skorzystaj z ochrony, za którą płacisz.